
Sinistre sur la toiture : déclarer, chiffrer, être indemnisé
Après une tempête, l’ordre des gestes détermine le montant de l’indemnisation autant que l’ampleur des dégâts. Voici les 48 premières heures, et ce qui se joue après.
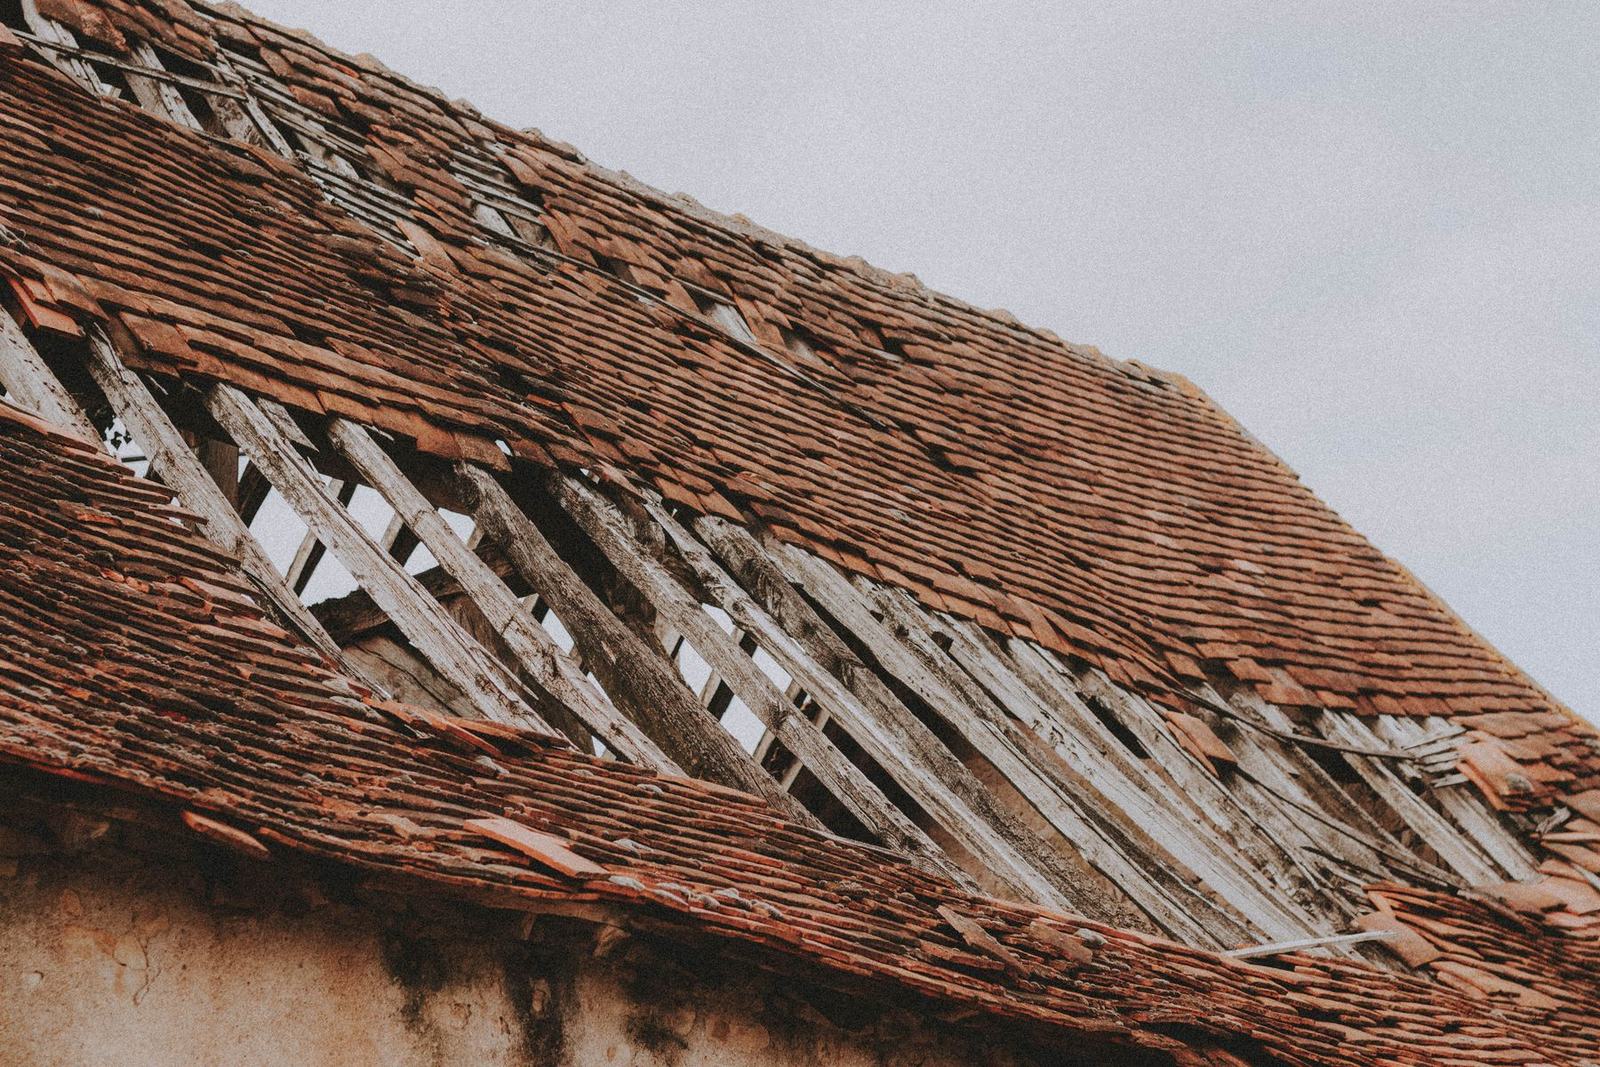
En bref
Un sinistre de toiture se déclare à l’assureur dans les cinq jours ouvrés, deux jours en cas de vol, et trente jours après publication au Journal officiel d’un arrêté de catastrophe naturelle. Les mesures conservatoires — bâchage, mise hors d’eau — doivent être prises immédiatement : leur absence peut réduire l’indemnisation, car l’aggravation des dommages reste à la charge de l’assuré.
Les 48 premières heures
Dans l’ordre, sans en sauter :
- Sécuriser. Écarter ce qui menace de tomber, interdire l’accès sous la zone. Ne jamais monter soi-même sur une couverture endommagée : c’est exactement là que les accidents graves se produisent.
- Photographier avant de toucher à quoi que ce soit. Vue d’ensemble depuis la rue, détails, intérieur, tuiles tombées au sol. Les fichiers portent une date : c’est votre chronologie, et elle vaut plus que n’importe quel témoignage.
- Faire bâcher. La mise hors d’eau est une obligation, pas une option. L’aggravation des dommages faute de mesure conservatoire reste à votre charge.
- Conserver les éléments déposés, tuiles cassées, morceaux de zinguerie : l’expert peut demander à les voir.
- Garder toutes les factures, y compris celle du bâchage, du déblaiement, de l’hébergement si le logement est inhabitable.
- Ne rien réparer définitivement avant l’accord de l’assureur, sauf urgence documentée.
Les délais de déclaration
Le délai de droit commun est de cinq jours ouvrés à compter de la connaissance du sinistre, sauf clause plus favorable du contrat. Il tombe à deux jours ouvrés pour un vol, et passe à trente jours après la publication au Journal officiel d’un arrêté de catastrophe naturelle : ce délai était de dix jours avant 2023, et beaucoup de sources en ligne n’ont pas été mises à jour.
Le retard n’entraîne la déchéance que si le contrat le prévoit et si l’assureur prouve que ce retard lui a causé un préjudice. Autrement dit : une déclaration tardive n’est pas automatiquement perdue, mais elle affaiblit sérieusement le dossier. Déclarez d’abord, complétez ensuite.
Déclarez par écrit, même si l’assureur propose un appel : le courriel horodaté est une preuve, pas la conversation téléphonique. Joignez dès l’envoi les photographies et la liste des dommages constatés.
Ce que couvre la garantie tempête, et ce qu’elle ne couvre pas
La garantie tempête, grêle et neige est présente dans la quasi-totalité des contrats multirisque habitation. Elle joue quand le vent a atteint une intensité caractérisée, ce que les assureurs apprécient généralement à l’aide de relevés météorologiques de la station la plus proche.
Ce qu’elle couvre : les dommages directs à la couverture, les dommages intérieurs consécutifs à l’ouverture du toit, le bâchage et les mesures conservatoires, souvent le déblaiement.
Ce qu’elle ne couvre pas, et qui surprend le plus : le défaut d’entretien. Une toiture dont les tuiles n’étaient plus fixées, un faîtage descellé depuis des années, des chéneaux jamais nettoyés : l’assureur peut refuser ou réduire, au motif que le dommage résulte de l’état antérieur plutôt que de l’événement. C’est le premier motif de rejet, loin devant les autres.
La chute d’un arbre relève de la même garantie si elle est causée par la tempête. S’il s’agit de l’arbre du voisin et qu’il était visiblement dépérissant, c’est sa responsabilité civile qui peut être recherchée : la nuance change l’interlocuteur et le délai, et elle se discute au cas par cas.
Vétusté, valeur à neuf : l’écart qui surprend
L’indemnisation de base se fait en valeur d’usage : la valeur de remplacement moins un coefficient de vétusté, fonction de l’âge et de l’état de la couverture. Sur une toiture de trente ans, cette déduction peut être considérable, et c’est la plus mauvaise surprise du dossier.
Beaucoup de contrats comportent une garantie valeur à neuf, qui rembourse tout ou partie de la vétusté déduite, généralement sous condition de réaliser effectivement les travaux dans un délai de deux ans et sur présentation des factures. Vérifiez sa présence dans vos conditions particulières : c’est souvent la différence entre un chantier finançable et un chantier reporté.
La franchise s’applique dans tous les cas. En catastrophe naturelle, elle est fixée réglementairement et ne peut pas être rachetée.
L’expertise, et comment s’y préparer
Au-delà d’un certain montant, l’assureur mandate un expert. Il est payé par l’assureur, ce qui ne veut pas dire qu’il est de mauvaise foi : cela veut dire qu’il faut arriver préparé.
Ce qui fait la différence le jour de la visite : le devis détaillé d’un couvreur, établi avant l’expertise, poste par poste, avec les surfaces réelles. Un expert qui arrive sans contradictoire chiffre seul ; un expert qui trouve un devis argumenté discute sur des bases communes.
Demandez la présence de votre couvreur pendant l’expertise. C’est courant, cela ne coûte rien, et cela évite les malentendus techniques : la différence entre une reprise ponctuelle et une réfection d’un pan entier se discute sur le toit, pas par courrier.
Si le rapport ne vous convient pas, vous pouvez demander une contre-expertise à vos frais, et en cas de désaccord persistant une tierce expertise. Beaucoup de contrats prévoient la prise en charge partielle des honoraires de votre expert : c’est à vérifier avant de renoncer.
Les cinq raisons d’un refus
- Le défaut d’entretien. De loin la première. Une toiture suivie, avec des factures de démoussage et de contrôle, est un dossier qui passe.
- L’absence de mesure conservatoire. Ne pas avoir bâché, et laisser l’eau entrer trois semaines, transfère l’aggravation sur vous.
- Le dommage antérieur. Une fuite qui existait avant l’événement n’est pas causée par lui. C’est là que vos photographies datées valent leur poids.
- L’intensité non caractérisée. Les relevés de vent n’atteignent pas le seuil du contrat. Rare, mais cela arrive sur des rafales très localisées.
- Les travaux réalisés avant accord. Réparer définitivement avant l’expertise prive l’assureur de la possibilité de constater : gardez les preuves si l’urgence l’imposait.
La prévention la plus rentable tient en une ligne : conservez les factures d’entretien de votre toiture. Elles ne coûtent rien à garder et elles répondent d’avance au premier motif de refus.
Questions fréquentes
Dois-je attendre l’expert avant de faire bâcher ?
Non, au contraire. Le bâchage est une mesure conservatoire obligatoire. Photographiez avant, conservez la facture, et n’engagez pas de réparation définitive avant l’accord de l’assureur.
L’assurance paie-t-elle le bâchage d’urgence ?
En général oui, au titre des mesures conservatoires, sous réserve des conditions du contrat. Gardez la facture détaillée : elle doit mentionner la nature de l’intervention et sa date.
Mon assureur déduit la vétusté, est-ce normal ?
Oui, l’indemnisation de base se fait en valeur d’usage. Vérifiez si votre contrat comporte une garantie valeur à neuf : elle rembourse tout ou partie de cette déduction, sous condition de réaliser les travaux et de fournir les factures.
Puis-je choisir mon couvreur ou dois-je prendre celui de l’assurance ?
Vous choisissez librement votre entreprise. Les réseaux d’entreprises agréées accélèrent le dossier, mais ne s’imposent pas. Un devis établi par le couvreur de votre choix, avant l’expertise, reste le meilleur outil de discussion.
Combien de temps pour être indemnisé ?
Le délai dépend du contrat et de la complexité. Comptez quelques semaines après accord sur le montant. En catastrophe naturelle, les délais courent à partir de la publication de l’arrêté et sont encadrés réglementairement.
Ce guide est écrit par un couvreur à partir de ce qu’il rencontre sur les chantiers. Il donne des repères, pas un avis juridique : la réglementation évolue et votre situation peut comporter des particularités. Pour ce qui vous engage, la mairie, votre assureur ou un professionnel du droit restent les seuls interlocuteurs qui font foi. Aucun prix n’est indiqué ici, parce qu’aucun devis sérieux ne se chiffre sans être monté sur le toit.
Pour aller plus loin
Un devis que l’expert peut discuter.
Poste par poste, avec les surfaces réelles, établi avant l’expertise. Nous pouvons être présents le jour de la visite : c’est sur le toit que les désaccords techniques se règlent, pas par courrier.
Le même artisan du devis à la dernière tuile : à propos de l’entreprise.
Poser la question à un couvreur
Réponse sous 24 h ouvrées. La visite et le diagnostic sont gratuits.